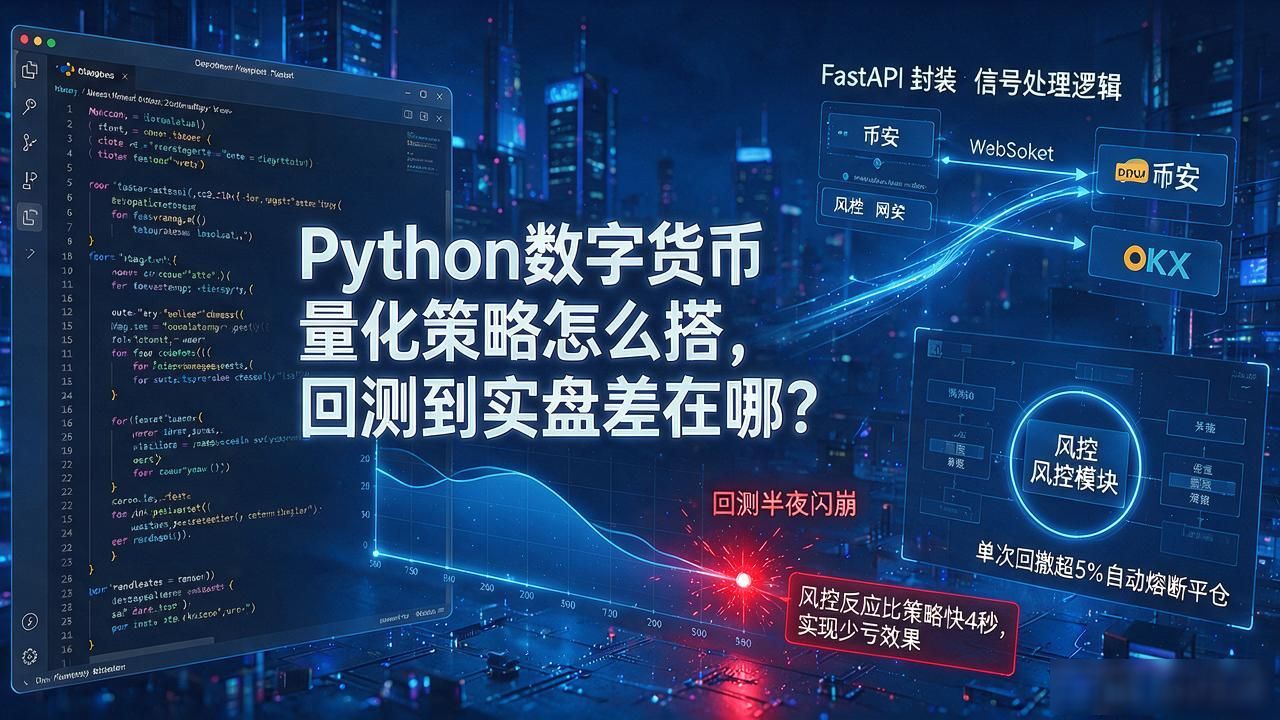
Python数字货币量化策略怎么搭,回测到实盘差在哪写Python量化数字货币,核心是把交易策略用代码跑起来、回测验证、再上实盘。我干了三年币圈量化,最直观的感受是回测曲线好看和实盘赚钱之间,隔着一整个工程化的鸿沟。但滑点、手续费、资金费率这些隐形成本一扣,回测年化40%的策略实盘可能只剩8%。回测和实盘的gap你一般怎么衡量?