2026-10-27 14:04:34 admin
Python数字货币量化策略怎么搭,回测到实盘差在哪
写Python量化数字货币,核心是把交易策略用代码跑起来、回测验证、再上实盘。我干了三年币圈量化,最直观的感受是回测曲线好看和实盘赚钱之间,隔着一整个工程化的鸿沟。
数据是地基。我用ccxt拉多交易所的K线和订单簿python 数字货币量化,存到TimescaleDB里。光是处理UTC时区对齐、缺失tick插值就花了两周。很多人直接用REST API拉历史数据,但高频策略对数据质量容忍度极低,一个毫秒级时间戳错位就能让回测完全失真。
策略层我用vectorbt做向量化回测,SMA金叉、布林带均值回归几毫秒跑完一万组参数。但滑点、手续费、资金费率这些隐形成本一扣,回测年化40%的策略实盘可能只剩8%。后来我在回测引擎里硬编码了taker费和动态滑点模型,结果才贴近真实。
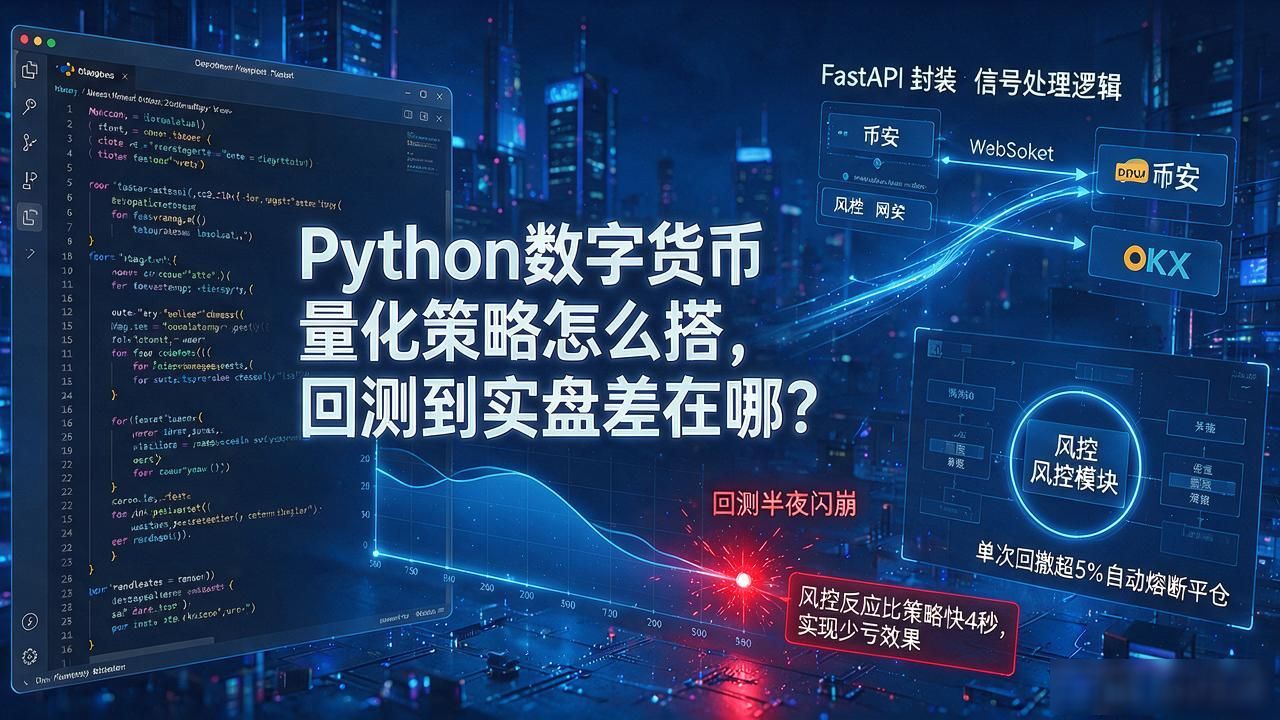
实盘用FastAPI封装信号,WebSocket推给币安和OKX网关。风控模块单独跑进程,单次回撤超5%自动熔断平仓。有回半夜闪崩,风控比策略快四秒反应,帮我少亏一截。
策略衰减是常态。我每两周滚动窗口重新拟合参数,Walk-Forward分析防过拟合。最近把因子库从200多个砍到47个,夏普比从1.2升到1.6。少即是多Python数字货币量化策略怎么搭,回测到实盘差在哪,在量化里太真实了。
你现在的量化系统是手撸还是用框架搭的?回测和实盘的gap你一般怎么衡量?
原文链接:https://m.haochezl.cn/?id=1831
本文版权:如无特别标注,本站文章均为原创。
