
2026-10-02 17:42:41 admin
CBDC数字货币逻辑全拆解:央行发币怎么设计、怎么流通
做了十年支付系统,我越来越觉得CBDC不是"数字版纸币"这么简单。它背后是一整套央行直接面向公众发币的制度设计,跟咱们现在用的银行卡支付完全是两个物种。
发行环节,CBDC走的是双层运营架构。央行负责铸造和销毁,商业银行和指定机构负责兑换和分发。用户拿着人民币存款去银行换成CBDCCBDC数字货币逻辑全拆解:央行发币怎么设计、怎么流通,本质上是把"商业银行的负债"换成了"央行的负债",信用等级直接拉满。
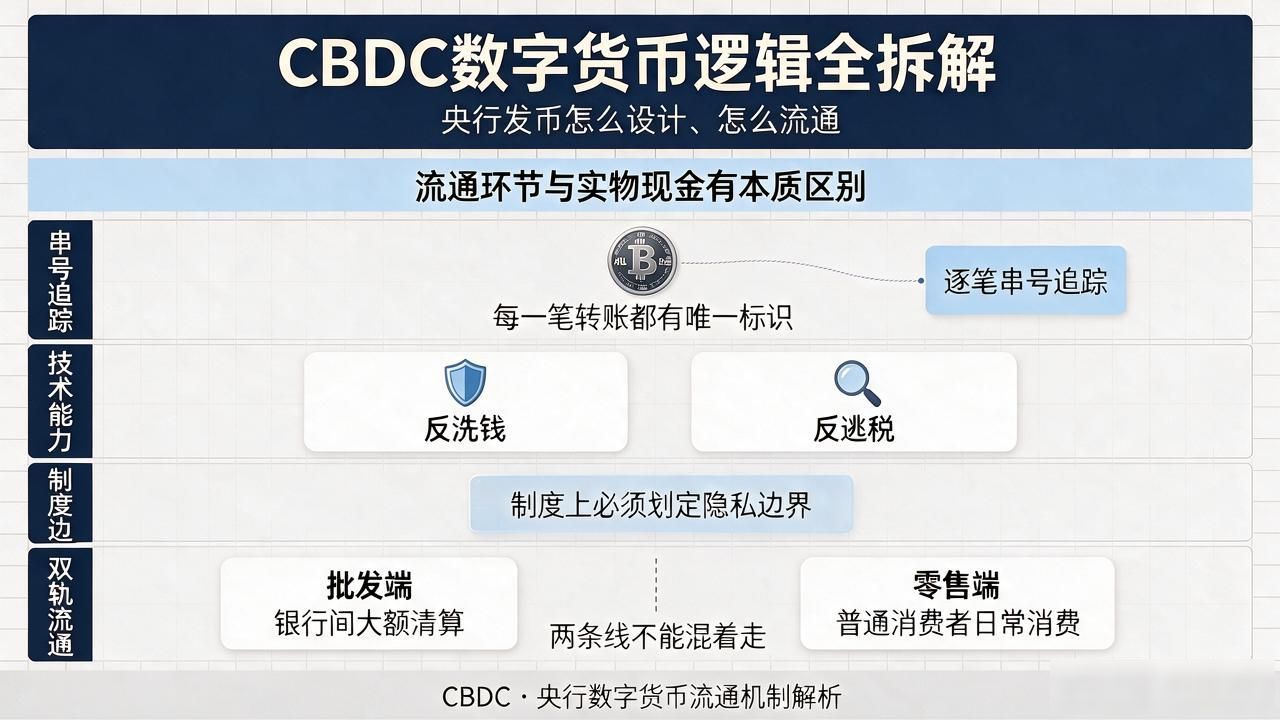
流通环节跟实物现金有本质区别。CBDC支持逐笔串号追踪,每一笔转账都有唯一标识,技术上可以反洗钱、反逃税cbdc数字货币逻辑,但制度上必须划定隐私边界。批发端是银行间大额清算,零售端是普通消费者日常消费,两条线不能混着走。
兑换和回流机制决定了它不是"锁进钱包就完了"。用户随时可以把CBDC换回存款,央行也保留了流动性回收的阀门。这就跟M0现金的角色对上了——它不是用来放贷生息的,是真正意义上"花出去的钱"。
底层技术上,离线支付能力是零售端最关键的设计。没信号、没电,两个手机碰一碰就能完成小额转账,靠的是双离线钱包间的密码学验证。跨境场景下,多央行桥接的mBridge思路已经在跑了,逻辑是共享账本、各自清算。
原文链接:https://m.haochezl.cn/?id=1445
本文版权:如无特别标注,本站文章均为原创。